El efecto impensado de la apertura de importaciones: cae a pique el fraude con neumáticos en los seguros
Tras años de cepo que dispararon el mercado negro de repuestos, la normalización de la oferta derrumbó a menos de la mitad las denuncias de auxilio.
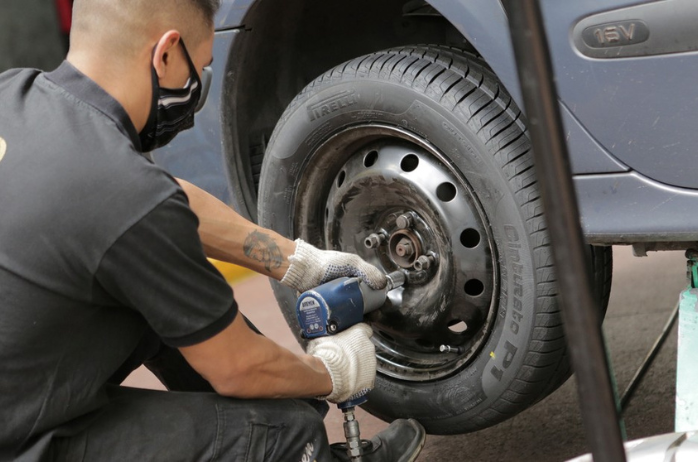
Como efecto colateral de la desregulación comercial y la eliminación de trabas a las importaciones, el mercado asegurador registró un cambio de tendencia. La normalización en el abastecimiento de piezas e insumos importados provocó un derrumbe inmediato en uno de los costos operativos que más castigaban al sector: las denuncias por robo de neumáticos cayeron a menos de la mitad, lo que sirvió para desinflar el negocio del fraude y el mercado negro que floreció al calor del cepo y la escasez.
La distorsión cambiaria de los últimos años había creado una dinámica negativa para los usuarios y las aseguradoras. Sin dólares para reponer cubiertas o partes críticas, el precio de reposición se disparó por encima de la inflación general y transformó a las ruedas de auxilio en un bien de reventa garantizada.
El cambio de escenario formó parte del balance que trazaron los directivos de las principales cámaras de la actividad —Gustavo Trías (AACS), Aldo Álvarez (ADEAA), Mara Bettiol (UART), Diego Guaita (ADIRA) e Irene Capusselli (AVIRA), en la antesala de la 3era Cumbre Aseguradora Argentina, que se celebrará el próximo jueves 22 de octubre en la Bolsa de Comercio de Buenos Aires bajo el lema “Más seguros, más futuro”.
«Hasta hace poco más de un año, una economía cerrada impactaba de lleno en los balances de las aseguradoras. No había piezas de autos ni insumos para turbinas industriales, lo que generaba una inflación sectorial propia. Tuvimos niveles de robo de auxilios que no existen en ninguna parte del mundo. Cuando se analizaba esa masa siniestral, entre el 25% y el 30% correspondía a fraude: se usaban para alimentar el mercado negro o para cubrir costos que la gente no podía afrontar. Hoy esa frecuencia cayó a menos de la mitad porque hay oferta, los precios bajaron y el incentivo al fraude desapareció», explicó Gustavo Trías, presidente de la Asociación Argentina de Compañías de Seguros (AACS).
La menor presión en la reposición de repuestos, combinada con la desaceleración del índice de precios al consumidor, le dio oxígeno a una actividad que venía absorbiendo un deterioro pronunciado en sus números contables. En el ejercicio económico anual julio 2025 – junio 2026, el mercado asegurador registró su primer crecimiento a valores constantes tras nueve años seguidos de retroceso (un acumulado de -3% punta a punta).
Según detalló Diego Guaita, presidente de ADIRA y CEO del Grupo San Cristóbal, la estabilización de los precios de los vehículos y la mayor oferta de repuestos actuaron como un ancla para moderar las cuotas mensuales. «En el último año las sumas aseguradas de los autos prácticamente no variaron en pesos o incluso bajaron un poco. Con una inflación general que corrió muy por encima, el costo de reponer el casco del vehículo no subió y eso hizo que los seguros se vuelvan comparativamente más accesibles, evitando cancelaciones masivas de pólizas», apuntó el ejecutivo
Según datos oficiales de la Superintendencia de Seguros de la Nación (SSN), la producción de primas representa el 2,8% del PBI. En el último ejercicio cerrado a mitad de año, las aseguradoras desembolsaron el equivalente a US$ 9.500 millones para cancelar más de 4 millones de siniestros en todas las ramas patrimoniales y de personas (sin contar ART), de los cuales el rubro automotor concentró más de dos tercios del total.
Cuál es el ancla que impide abaratar las pólizas
Si bien la baja en el costo de los repuestos le puso un freno a la aceleración de las cuotas mensuales de los autos, en las compañías aclaran por qué esa mejora de costos no se traduce de forma más lineal en una baja general de primas: el peso de la litigiosidad civil y las tasas de interés judiciales. El sector convive con un stock estimado en 500.000 juicios civiles pendientes.
Según los ejecutivos, los siniestros de tránsito ordinarios suelen derivar en reclamos judiciales de terceros que demoran en promedio cinco años y medio.
«El sistema procesal contiene incentivos perversos: beneficio de litigar sin gastos, peritos que cobran a porcentaje y tasas judiciales de actualización que rinden más que cualquier colocación financiera en el mercado. Eso hace que el juicio sea visto casi como un instrumento de inversión. En muchas liquidaciones, el capital nominal inicial se multiplica por 20, 30 o 50 veces, y al final del camino la víctima termina percibiendo apenas el 40% del costo total, mientras el resto se diluye en honorarios y costas», detallaron en la mesa.
Ventana de oportunidad
Para los referentes de la actividad, la estabilidad monetaria y la apertura abren una oportunidad de transición para apuntalar el mercado de capitales. En la actualidad, el 85% de las primas en el país corresponde a seguros patrimoniales (autos, incendios, agro) y apenas un 15% a seguros de personas y retiro, muy lejos del techo del 28% que se alcanzó en la década del ’90 o del estándar de Chile, donde personas explica el 55% del mercado y canaliza el ahorro de largo plazo hacia créditos e inversiones productivas.
«Un país con estabilidad monetaria y previsibilidad en las reglas judiciales permite reconstruir el ahorro. Sin ahorro no hay mercado de capitales, y sin mercado de capitales no hay financiamiento genuino para la economía real», concluyeron los directivos.
Fuente: CLARIN